Phantom Cash Card Alternativen: Solana & SPL USDT ohne KYC ausgeben (2026)
Der Hype um Phantom Cash: Wenn Solana auf den alltäglichen Einzelhandel trifft
Für Millionen von Nutzern dezentraler Finanzen (DeFi) gilt Solana als das Maß aller Dinge moderner Blockchain-Technologie. Mit sekundenschneller Transaktionsabwicklung, extrem hohem Durchsatz und Netzwerkgebühren im Bruchteil eines Cents verkörpert Solana seit jeher das Versprechen, Kryptowährungen aus der reinen Spekulation in ein praxistaugliches globales Zahlungsmittel zu überführen. Im Zentrum dieses Ökosystems hat sich die Phantom Wallet als unangefochtener Marktführer etabliert, der weltweit von mehr als zehn Millionen aktiven Anwendern auf Mobilgeräten und Desktop-Systemen genutzt wird. Doch trotz des Haltens liquider Vermögenswerte in Solana (SOL), Tether (SPL USDT) und USD Coin (SPL USDC) stießen Nutzer bislang auf eine unüberwindbare Barriere: Es war unmöglich, diese Guthaben an der Supermarktkasse, im Restaurant oder beim Online-Shopping direkt auszugeben, ohne den mühsamen Umweg über regulierte Krypto-Börsen gehen zu müssen.
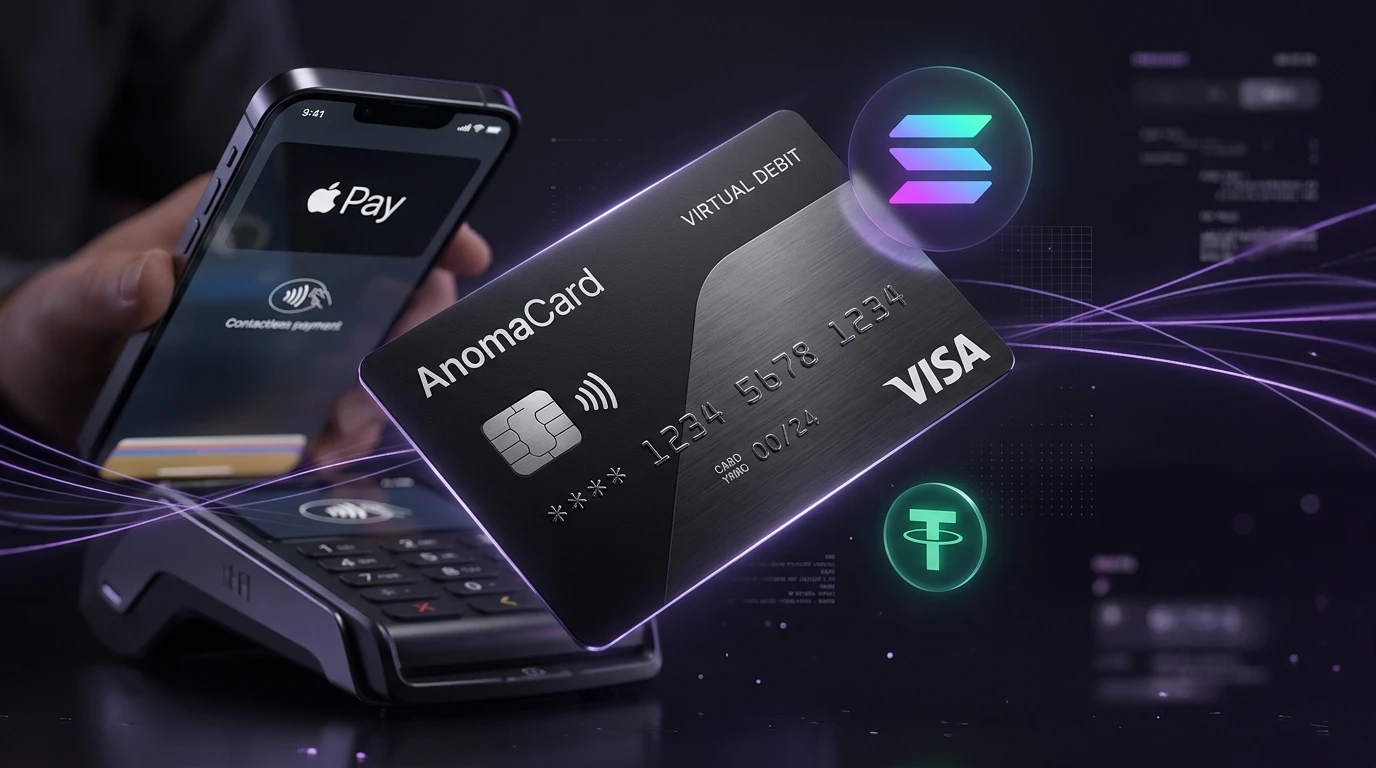
Um diese Reibung zu beseitigen, kündigte Phantom kürzlich den Start von Phantom Cash an – ein integriertes Bezahlsystem inklusive virtueller Visa-Debitkarte mit direkter Anbindung an Apple Pay und Google Pay. Die Nachricht löste in der gesamten Krypto-Community enorme Begeisterung aus. Die Vorstellung, dezentrale Bestände an über 80 Millionen Akzeptanzstellen weltweit direkt aus der eigenen Non-Custodial-Wallet heraus kontaktlos auszugeben, schien der finale Meilenstein der Krypto-Adaption zu sein. Als jedoch die detaillierten Nutzungsbedingungen und technischen Hürden bekannt wurden, wich die anfängliche Euphorie rasch einer herben Ernüchterung. Anstatt permissionless finanzielle Freiheit zu gewährleisten, führte die Phantom-Karte erhebliche Restriktionen ein, die den überwiegenden Teil der weltweiten Nutzerbasis von vornherein ausschließen.
Die Kehrseite von Phantom Cash: Warum Krypto-Nutzer nach Alternativen suchen
Während die Marketing-Kampagne ein nahtloses Bezahlen direkt aus der Wallet versprach, offenbart die praktische Umsetzung von Phantom Cash drei gravierende Einschränkungen, die den Grundwerten dezentraler Finanzsysteme fundamental widersprechen:
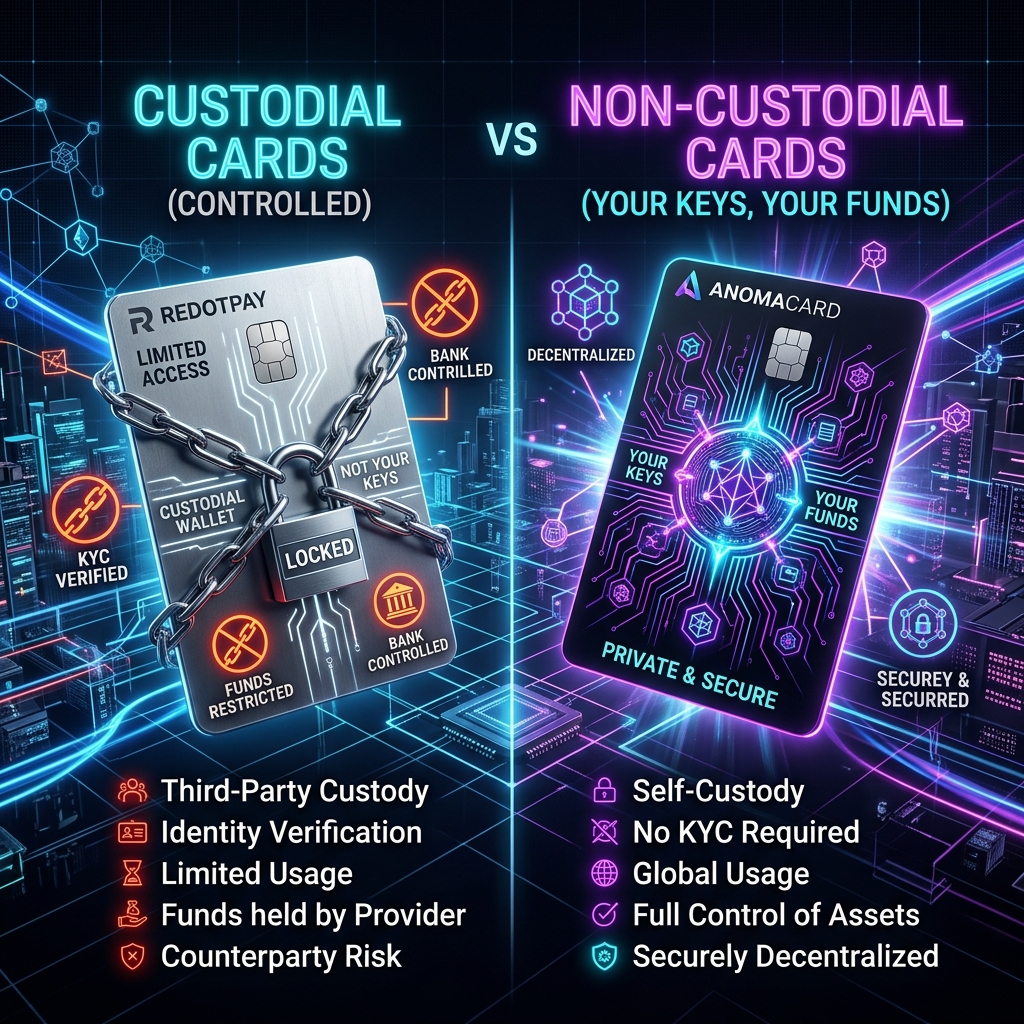
- Verpflichtende Stripe-Identitätsprüfung (KYC): Um die virtuelle Phantom-Karte zu aktivieren, müssen Nutzer einen invasiven Verifizierungsprozess des Zahlungsdienstleisters Stripe durchlaufen. Dies erfordert den Upload von Reisepässen oder Personalausweisen, biometrische Live-Gesichtsscans und in vielen Fällen die Übermittlung von Wohnsitznachweisen sowie Steuernummern. Für datenschutzbewusste Anwender, die sich bewusst für Self-Custody entschieden haben, um ihre Daten vor zentralen Hacks und staatlicher Überwachung zu schützen, stellt die Verknüpfung ihrer Wallet-Adresse mit ihrer realen Identität ein unkalkulierbares Sicherheitsrisiko dar.
- Striktes Geoblocking: Nur für US-Bürger verfügbar: Obwohl Solana eine globale, grenzenlose Blockchain mit riesigen Communitys in Europa, Lateinamerika und Asien ist, steht Phantom Cash ausschließlich Personen mit Wohnsitz in den USA zur Verfügung. Selbst innerhalb der Vereinigten Staaten sind Bundesstaaten wie New York und Alaska von der Nutzung ausgeschlossen. Über 80 Prozent der weltweiten Phantom-Nutzergemeinschaft erhalten keinerlei Zugang zu dieser Debitkarte und bleiben damit weiterhin von alltagstauglichen Zahlungen abgeschnitten.
- Bindung an den proprietären "CASH"-Token: Anstatt vorhandene Bestände in nativem SOL oder den international etablierten Stablecoins Tether (SPL USDT) und USD Coin (SPL USDC) direkt zu verwenden, erzwingt das System einen Umtausch in einen hauseigenen Token namens CASH. Dies erzeugt unnötige Transaktionskosten, Slippage-Risiken und bindet Nutzer an ein geschlossenes System.
Die 3 besten Phantom Cash Alternativen im direkten Vergleich
Glücklicherweise hat sich das Krypto-Ökosystem rasant weiterentwickelt, um Self-Custody und traditionelle Zahlungskarten ohne Identitätsfeststellung und ohne geografische Diskriminierung miteinander zu verbinden. Wer nach einer leistungsstarken Alternative zu Phantom Cash sucht, wählt heute typischerweise zwischen drei Modellen:
| Leistungsmerkmal | Phantom Cash Karte | Zentralisierte Börsenkarten | AnomaCard Protokoll |
|---|---|---|---|
| Identitätsprüfung (KYC) | Strikter Stripe-KYC (Ausweis + Selfie) | Komplettes KYC Level 2 inklusive Adressnachweis | 100% ohne KYC / Keine Dokumente nötig |
| Regionale Verfügbarkeit | Nur USA (ohne NY und Alaska) | Abhängig von lokalen Banklizenzen | Weltweit in über 160 Ländern nutzbar |
| Unterstützte Solana-Tokens | Nur hauseigener CASH-Token | Verwahrte Guthaben nach internem Transfer | Natives SOL, SPL USDT, SPL USDC & Multi-Chain |
| Kontaktloses Bezahlen | Apple Pay & Google Pay (nur US-Accounts) | Teilweise unterstützt je nach Ausgeber | Sofortige Apple Pay & Google Pay Integration |
| Kontosperrungs-Risiko | Hoch (Algorithmische Stripe-Sperren) | Hoch (Compliance-Routinen, Mittelherkunft) | Null (Dezentrale, non-custodial Bereitstellung) |
So geben Sie Solana & SPL USDT weltweit ohne Stripe-KYC aus
Für Krypto-Besitzer, die Wert auf Privatsphäre, minimale Gebühren und weltweiten Einsatz legen, bieten moderne Non-Custodial-Karten einen unkomplizierten Ablauf direkt aus Phantom, Solflare oder Backpack heraus. Die Einrichtung dauert weniger als sechzig Sekunden:
- Persönliche Non-Custodial Deposit-Adresse erstellen: Rufen Sie das Kartenportal auf und wählen Sie die Solana-Blockchain aus. Das Protokoll generiert unverzüglich eine persönliche Solana-Adresse. Da dieser Vorgang rein kryptografisch erfolgt, müssen Sie weder Name noch E-Mail-Adresse oder Ausweisdokumente hinterlegen.
- Guthaben via SOL oder SPL-Stablecoins einzahlen: Öffnen Sie Ihre Phantom-App auf dem Smartphone oder im Browser, scannen Sie den QR-Code und senden Sie den gewünschten Betrag in SOL, SPL USDT oder SPL USDC. Dank Solanas Hochleistungsnetzwerk ist die Einzahlung nach nur einer Bestätigung (unter 500 Millisekunden) gebucht – bei Netzwerkgebühren von unter einem Cent.
- Karte zu Apple Pay oder Google Pay hinzufügen: Sie erhalten sofort die 16-stellige Kartennummer, den CVV-Sicherheitscode und das Ablaufdatum Ihrer virtuellen Visa oder Mastercard. Mit einem Fingertipp verknüpfen Sie die Karte mit Ihrer Wallet-App auf dem Smartphone oder der Smartwatch.
Einsatz im Alltag: Wo kann das Phantom-Guthaben ausgegeben werden?
Sobald die virtuelle Debitkarte auf Ihrem mobilen Endgerät hinterlegt ist, unterscheidet sie sich an über 80 Millionen Akzeptanzstellen weltweit in nichts von einer regulären Bankkarte:
- Einkäufe im Supermarkt und Einzelhandel: Bezahlen Sie Lebensmittel bei Edeka, Rewe, Aldi, Carrefour oder im Drogeriemarkt, indem Sie Ihr Smartphone einfach an das NFC-Kassenterminal halten.
- Gastronomie und Restaurants: Begleichen Sie Restaurantrechnungen, bestellen Sie Essen über Lieferdienste oder bezahlen Sie im Café ohne lästige Währungsumrechnungsgebühren.
- Reisen, Flüge und Hotels: Buchen Sie Flugtickets direkt bei Fluggesellschaften wie Lufthansa oder Emirates und reservieren Sie Unterkünfte auf Booking.com oder Airbnb, ohne Ihre sensiblen Hausbankdaten preiszugeben.
- Online-Abos und Software: Nutzen Sie die Karte für SaaS-Dienste, ChatGPT Plus, Hosting-Server, Softwarelizenzen oder digitale Medien ohne lästige Adressabfragen.
Finanzielle Souveränität: Warum Privatsphäre On-Chain und Off-Chain zählt
Die grundlegende Philosophie der Blockchain war stets die finanzielle Selbstbestimmung: das Recht jedes Einzelnen, über das eigene Geld frei und ohne Zensur Dritter zu verfügen. Wenn Intermediäre wie Stripe zwischen Ihre Wallet und den täglichen Einkauf geschaltet werden, wird jede alltägliche Ausgabe – vom Kaffee bis zur Tankstellenrechnung – dauerhaft mit Ihrem Klarnamen und Wohnort verknüpft. Mit einer echten No-KYC-Kartenlösung wahren Sie die essenzielle Firewall zwischen Ihren On-Chain-Assets und dem traditionellen Handel. Sie nutzen die konkurrenzlose Geschwindigkeit des Solana-Netzwerks und genießen gleichzeitig vollkommene finanzielle Privatsphäre.
Suchen Sie nach der perfekten Alternative zu Phantom Cash?
Erstellen Sie Ihre virtuelle Visa oder Mastercard in unter 60 Sekunden mit Solana & SPL USDT: 100% ohne KYC, weltweit verfügbar mit Apple Pay & Google Pay Unterstützung.
Jetzt sofort Karte erstellen →Häufig gestellte Fragen (FAQ)
Benötige ich für AnomaCard einen US-Wohnsitz oder eine Stripe-Verifizierung?
Nein. Im Gegensatz zu Phantom Cash, das ausschließlich für US-Bürger mit Stripe-KYC verfügbar ist, steht AnomaCard Nutzern weltweit in über 160 Ländern vollkommen ohne Ausweisprüfung zur Verfügung.
Welche Solana-Tokens werden für Einzahlungen unterstützt?
Sie können Ihre Karte direkt mit nativem Solana (SOL), Tether (SPL USDT) sowie USD Coin (SPL USDC) aufladen. Die Gutschrift erfolgt automatisch nach nur einer Netzwerkbestätigung.
Muss ich meinen Phantom Private Key oder meine Seed-Phrase eingeben?
Niemals. AnomaCard arbeitet ausschließlich mit individuellen Empfangsadressen. Sie führen eine reguläre Transaktion aus Ihrer Wallet aus und müssen zu keinem Zeitpunkt sensible Zugangsdaten preisgeben.
Kann ich unverbrauchtes Guthaben zurück auf meine Solana-Wallet auszahlen?
Ja. Alle ungenutzten Krypto-Guthaben, die nicht für laufende Kartenzahlungen umgesetzt wurden, können Sie jederzeit flexibel wieder an Ihre eigene Self-Custodial-Wallet zurücksenden.
AnomaCard Protocol
Verified ResearchPublished by the AnomaCard Research Protocol. Focused on decentralized financial privacy, self-custodial architecture, and zero-KYC payment solutions.