Alternatives aux Cartes Binance et Bybit : Dépenser ses Cryptos Sans KYC Centralisé (2026)
Pour des millions d'utilisateurs de cryptomonnaies à travers le monde, les cartes de débit proposées par les plateformes d'échange centralisées (CEX) ont longtemps constitué le moyen privilégié de convertir leurs gains en dépenses concrètes. La promesse initiale était séduisante : conserver ses capitaux sur Binance ou Bybit, obtenir une carte bancaire brandée et régler ses achats en magasin, au restaurant ou en ligne directement avec ses actifs numériques. Pourtant, face au durcissement réglementaire opéré entre 2024 et 2026, cette commodité s'est muée en un système restrictif et fragile. Les plateformes centralisées ont brutalement suspendu leurs programmes de cartes sur des continents entiers, rompu leurs partenariats bancaires et imposé des exigences de surveillance contraires aux principes fondateurs de la finance décentralisée.
Lorsque Binance a mis fin à son offre de cartes Visa en Europe et que Bybit a renforcé ses vérifications par vidéo tout en gelant des comptes lors d'audits, de nombreux utilisateurs se sont retrouvés sans solution de dépense. Si votre carte a été désactivée ou si vous refusez de transmettre passeports et données biométriques pour régler vos achats, vous n'êtes pas seul. Un mouvement majeur s'est amorcé : la transition vers les cartes virtuelles non-custodiales et sans KYC. Dans ce dossier, nous expliquons les faiblesses des cartes centralisées et la manière dont les alternatives souveraines permettent de dépenser ses cryptomonnaies partout en protégeant son anonymat.
Les failles structurelles des cartes de plateformes d'échange
Pour mesurer la pertinence des alternatives, il importe d'analyser les risques inhérents aux cartes de plateformes centralisées. Payer avec une carte Binance ou Bybit assujettit la transaction à un appareil financier surveillé et vulnérable.
Le principal écueil concerne le risque de contrepartie et les gels de compte inopinés. La règle Web3—« Not your keys, not your coins »—s'applique aux cartes de CEX. Pour dépenser, vos liquidités doivent être déposées sur la plateforme. En cas de pression réglementaire ou de déclenchement d'algorithmes AML, vos avoirs peuvent être bloqués sans avertissement. De nombreux utilisateurs ont vu leurs fonds immobilisés pendant des semaines simplement à la suite d'un filtre de sécurité trop zélé.
Le second problème réside dans la surveillance financière et la collecte de données privées. Les plateformes centralisées appliquent des obligations strictes. Obtenir une carte exige passeports scannés, vidéos biométriques, justificatifs de domicile et déclarations de patrimoine. Chaque achat est consigné dans des bases de données centralisées, relié à votre identité et transmis au fisc selon le standard CARF de l'OCDE. Face aux cyberattaques, confier ses données biométriques constitue un danger manifeste.
Enfin, les cartes de CEX souffrent d'une forte instabilité géographique. Les bourses dépendent d'accords avec des émetteurs bancaires tiers (Contis, Solaris). Dès que la réglementation évolue, ces partenaires mettent fin à leurs collaborations. Les résidents européens ont ainsi subi la désactivation brutale de leurs cartes Binance, tandis que des millions d'utilisateurs restent exclus de Bybit.
L'alternative non-custodiale : fonctionnement des cartes décentralisées
La réponse moderne repose sur les cartes de débit virtuelles non-custodiales et décentralisées. Au lieu de confier vos économies à une plateforme et d'abandonner votre vie privée, les solutions souveraines dissocient vos avoirs du terminal de paiement.
Dans ce modèle d'auto-détention, vos cryptomonnaies demeurent en permanence sous votre contrôle exclusif, protégées dans votre portefeuille matériel (Ledger, Trezor) ou portefeuille Web3 (MetaMask, Rabby, Phantom). Lorsque vous prévoyez une dépense, vous transférez le montant nécessaire en stablecoins (USDT, USDC) ou cryptomonnaies (SOL, BTC, ETH) vers votre carte virtuelle par transaction directe.
Le protocole génère instantanément une carte virtuelle Visa ou Mastercard compatible avec Apple Pay et Google Pay. Une fois la carte ajoutée à votre smartphone, vous réglez vos achats sans contact sur plus de 100 millions de terminaux et sites e-commerce, sans intermédiaire bancaire ni surveillance.
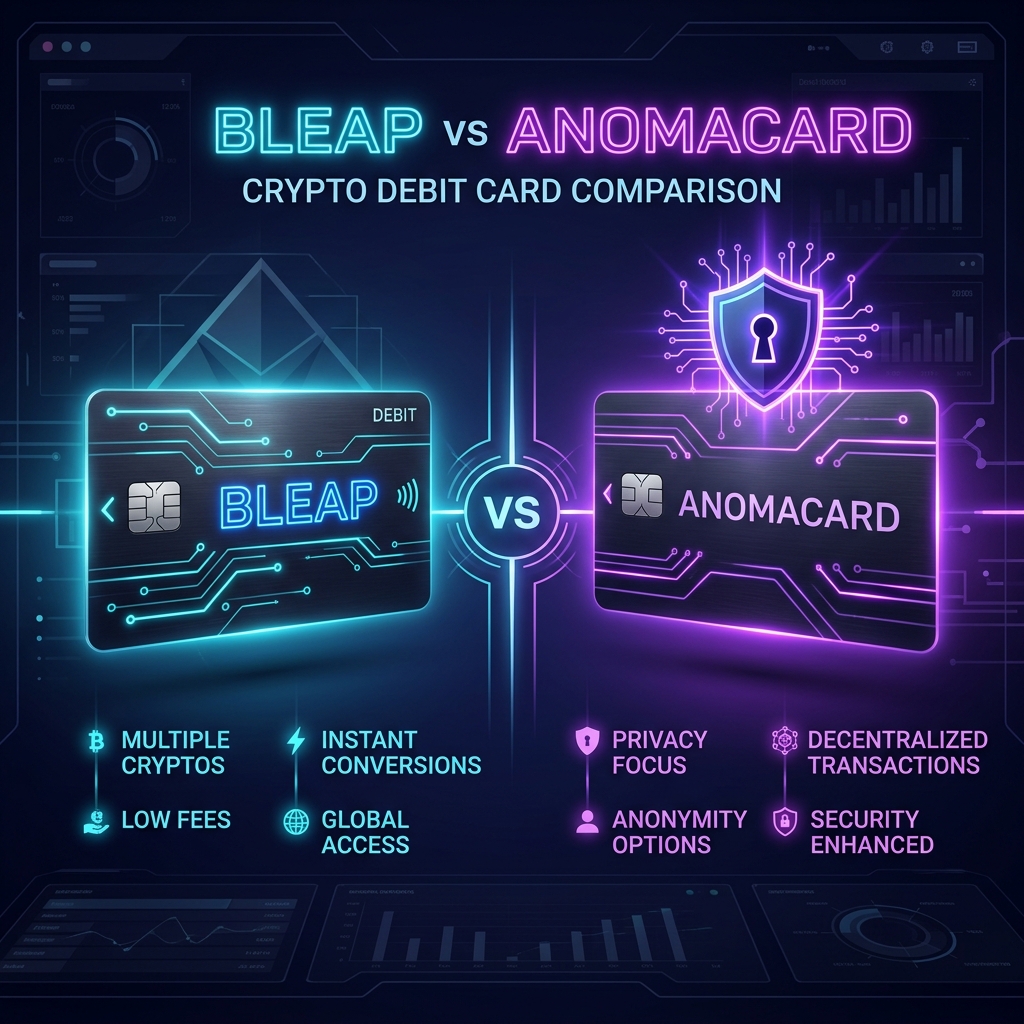
Comparatif détaillé : Cartes de plateformes d'échange vs AnomaCard
La mise en perspective des deux approches met en lumière les avantages manifestes des cartes souveraines :
1. Vérification d'identité et préservation de la vie privée
Binance et Bybit imposent des vérifications d'identité approfondies incluant enregistrements biométriques et justificatifs administratifs. AnomaCard fonctionne sans aucune vérification KYC. Vous vous connectez simplement avec votre portefeuille Web3, sans transmettre de nom, de passeport ou de document d'identité.
2. Maîtrise de la garde des fonds et sécurité
Sur une plateforme centralisée, vos avoirs sont exposés aux risques de faillite ou de suspension de retraits. Avec AnomaCard, vous bénéficiez d'une auto-détention à 100 %. Vous n'approvisionnez que la somme exacte destinée à vos dépenses, votre capital principal restant abrité dans votre stockage à froid.
3. Compatibilité multichaîne et frais minimes
Les cartes de CEX appliquent fréquemment des marges de change opaques. AnomaCard permet des recharges rapides sur les réseaux les plus performants, notamment Solana, Arbitrum, Base et Tron (TRC-20). Avec des frais de dépôt de seulement 0,3 % et des coûts de réseau négligeables, vous conservez la valeur réelle de vos actifs.
4. Accessibilité mondiale sans restrictions territoriales
Tandis que les offres de cartes centralisées ont été restreintes ou interrompues dans de multiples pays, AnomaCard s'utilise universellement partout où les réseaux Visa et Mastercard sont acceptés.
Passer à une carte autonome en 3 étapes simples
Quitter un service centralisé restrictif pour une carte virtuelle autonome ne prend que quelques minutes :
Étape 1 : Sécuriser ses avoirs en auto-détention
Transférez vos soldes de trading depuis Binance ou Bybit vers votre propre portefeuille matériel ou votre wallet mobile Web3 pour reprendre le contrôle total de vos fonds.
Étape 2 : Générer sa carte virtuelle AnomaCard
Rendez-vous sur AnomaCard, connectez votre wallet Web3 et créez votre carte de débit virtuelle sans formulaires ni vérifications de documents.
Étape 3 : Recharger à frais réduits et associer à Apple/Google Pay
Effectuez un dépôt en USDT ou SOL via Arbitrum ou Solana. Dès la confirmation sur la blockchain, ajoutez les informations de la carte à Apple Wallet ou Google Wallet pour régler vos achats partout dans le monde.
Retrouver une véritable souveraineté financière
L'arrêt des cartes d'échange centralisées constitue une évolution bénéfique pour la finance décentralisée. Passer par des intermédiaires centralisés pour dépenser une monnaie décentralisée représentait une contradiction fondamentale. En choisissant des cartes virtuelles non-custodiales et sans KYC, vous supprimez les risques de contrepartie, protégez votre vie privée et profitez pleinement de l'indépendance financière promise par les cryptomonnaies.
Lassé des blocages et du KYC sur les plateformes ?
Passez dès maintenant à AnomaCard. Générez votre carte virtuelle Visa/Mastercard non-custodiale en moins de 60 secondes sans KYC, rechargez depuis votre wallet Web3 avec 0,3 % de frais et payez partout dans le monde avec Apple Pay et Google Pay.
Obtenir ma carte anonyme maintenant →AnomaCard Research Team
Verified ResearchPublished by the AnomaCard Research Protocol. Focused on decentralized financial privacy, self-custodial architecture, and zero-KYC payment solutions.