Guida Crypto per Nomadi Digitali: Come Viaggiare Senza un Conto Bancario (2026)
Per decenni, viaggiare a livello internazionale ha comportato il confronto con le barriere rigide del sistema bancario tradizionale. Nomadi digitali, professionisti da remoto e imprenditori indipendenti conoscono bene questi ostacoli: carte bloccate improvvisamente, tassi di cambio sfavorevoli, commissioni nascoste e il rischio di clonazione delle carte fisiche agli sportelli bancomat. Quando varchi un confine nazionale, le banche retail trattano i propri clienti con diffidenza. Un caffè a Bangkok, un coworking a Lisbona o la caparra di un appartamento a Buenos Aires attivano regolarmente controlli antifrode automatici, lasciando i viaggiatori senza accesso al proprio denaro.
Nel 2026, l'integrazione tra finanza decentralizzata (DeFi), stablecoin globali e carte di debito virtuali auto-custodite ha reso possibile un modello rivoluzionario: viaggiare per il mondo gestendo ogni spesa quotidiana in criptovalute, senza dipendere da un conto bancario convenzionale. Che tu viva a tempo pieno nel Sud-est asiatico, ti sposti tra le capitali europee o esplori il Sud America, la sovranità finanziaria è il metodo più resiliente, conveniente e sicuro. In questa guida, analizziamo come i nomadi digitali utilizzano carte virtuali senza verifica KYC, blockchain rapide e pagamenti contactless da smartphone per spendere crypto ovunque senza burocrazia.
Le trappole nascoste degli istituti bancari per chi viaggia
Per comprendere l'utilità di una configurazione crypto, occorre esaminare i limiti dei circuiti bancari tradizionali. Quando paghi all'estero con una carta domestica, la transazione attraversa molteplici intermediari che trattengono commissioni elevate.
In primo luogo emergono i sovrapprezzi sul tasso di cambio e la conversione dinamica della valuta (DCC). Gli istituti bancari pubblicizzano basse commissioni, ma applicano margini compresi tra il 2,5% e il 4,5% rispetto al tasso reale quando effettui acquisti in valuta estera. Tra voli, alloggi, pasti e trasporti, queste trattenute invisibili sottraggono migliaia di euro al budget. Inoltre, molti terminali POS esteri invitano a pagare nella propria "valuta nazionale" tramite DCC, applicando ricarichi nascosti superiori al 7%.
Il secondo pericolo è rappresentato dai blocchi preventivi dovuti alla geolocalizzazione. Gli algoritmi bancari sono calibrati su clienti stanziali. Se gli indirizzi IP e le posizioni cambiano rapidamente tra paesi e fusi orari, i sistemi congelano la carta senza preavviso. Sbloccare i fondi richiede chiamate con l'assistenza in orari scomodi, impedendo di saldare l'hotel o acquistare biglietti in situazioni urgenti.
A questo si aggiunge la difficoltà di aprire conti bancari sul posto. Con un visto turistico, aprire un conto locale è quasi impossibile: vengono richiesti certificati di residenza, contratti d'affitto ed identificativi fiscali. I freelance pagati in stablecoin (USDT o USDC) restano bloccati senza poter convertire le proprie risorse per gli acquisti locali tramite banche ordinarie.
L'architettura non-custodial: come funzionano le carte crypto da viaggio
I viaggiatori superano queste barriere impiegando carte di debito virtuali non-custodial e senza KYC. A differenza dei prodotti degli exchange centralizzati, che esigono scansioni del passaporto, video selfie e prove di residenza prima di bloccare arbitrariamente i fondi durante i controlli, le carte sovrane attingono direttamente alla liquidità on-chain dell'utente.
In questo modello di autocustodia, conservi il possesso esclusivo delle tue chiavi private fino al momento della ricarica. I tuoi risparmi non risiedono su piattaforme esterne: restano protetti nel tuo hardware wallet (Ledger, Trezor) o nel tuo wallet Web3 (MetaMask, Rabby, Phantom). Quando devi sostenere spese di viaggio, trasferisci solo l'importo desiderato in USDT, USDC o SOL sulla tua carta virtuale tramite una transazione diretta.
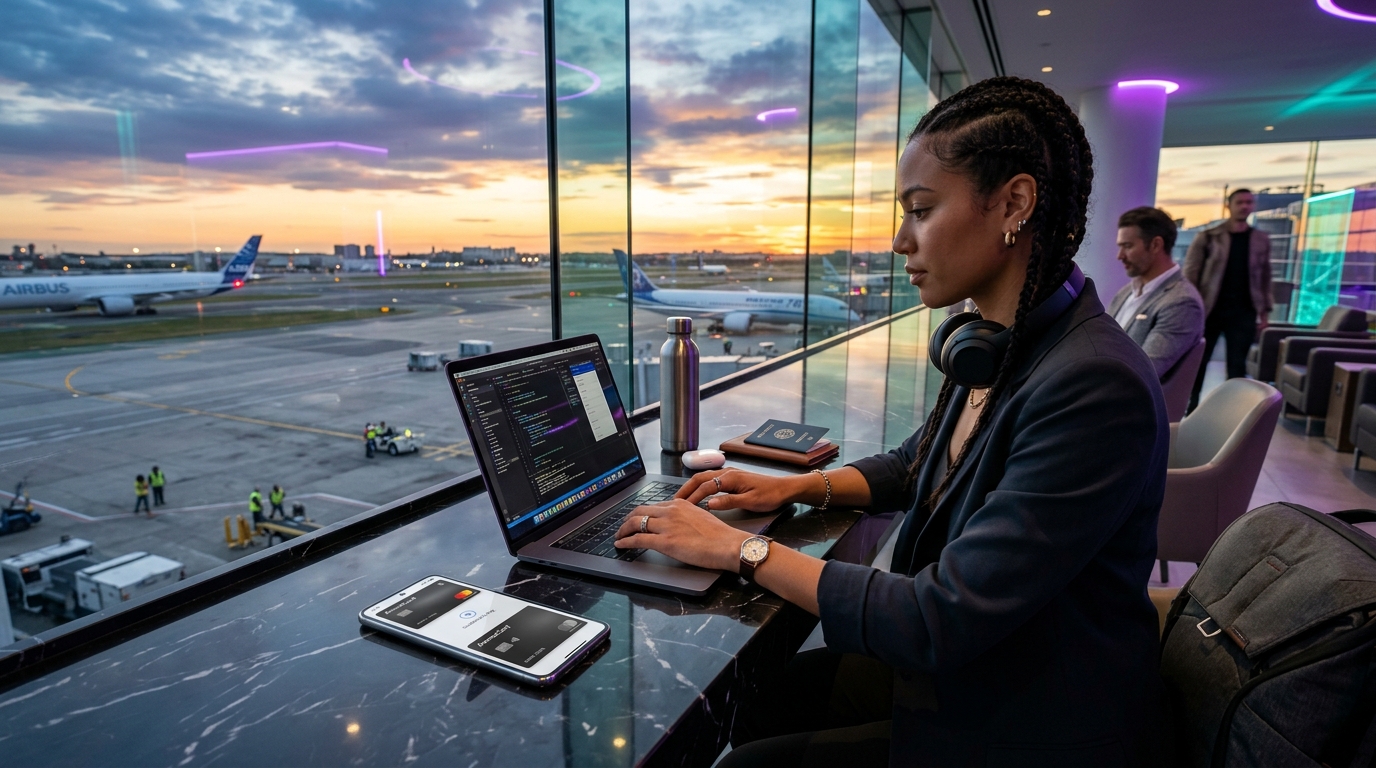
La carta viene emessa istantaneamente sui circuiti Visa o Mastercard e si collega subito ad Apple Pay o Google Pay sullo smartphone. Quando paghi contactless a Tokyo, Parigi o Rio, l'addebito avviene in tempo reale sul saldo in stablecoin al tasso istituzionale reale. Poiché nessun documento d'identità personale è collegato alla carta, i tuoi dati anagrafici restano al sicuro da fughe di dati dei commercianti o clonazioni del supporto fisico.
Piano d'azione strategico: il sistema di viaggio in 3 fasi
Creare un'infrastruttura finanziaria indipendente in viaggio richiede disciplina operativa e la scelta delle reti appropriate. Ecco il protocollo dei nomadi esperti:
Fase 1: Compartimentazione rigorosa dei wallet
Non connettere mai il tuo wallet principale a reti Wi-Fi pubbliche di aeroporti o locali. Organizza i fondi su tre livelli:
- Caveau principale (Cold Storage): Custodisce i tuoi risparmi su un hardware wallet sicuro che non interagisce con dApp sconosciute.
- Wallet operativo per il viaggio: Un'applicazione mobile con il budget per due o tre settimane in stablecoin liquide (USDT o USDC).
- Carte virtuali dedicate: Genera carte separate per scopi specifici: una per gli abbonamenti digitali (VPN, eSIM internazionali), una per gli alloggi (Airbnb, hotel) e una collegata ad Apple Pay per i pagamenti quotidiani.
Fase 2: Utilizzo di reti blockchain a basso costo
Ricaricare una carta su Ethereum è svantaggioso quando le commissioni sul gas aumentano. I nomadi utilizzano reti Layer-2 e blockchain rapide come Solana, Arbitrum, Base o TRC-20 (Tron). Depositare 300 USDT su Solana o Arbitrum costa meno di un centesimo di dollaro e si completa in pochi secondi, consentendo di ricaricare la carta all'istante anche mentre sei in coda alla cassa.
Fase 3: Pagamenti contactless sicuri con tokenizzazione
Portare con sé carte fisiche comporta pericoli di furto o clonazione. Integrando la carta virtuale in Apple Wallet o Google Wallet, il numero reale viene sostituito da un token dinamico crittografato. Se il terminale POS di un commerciante dovesse essere manomesso, non potrà essere carpito alcun dato riutilizzabile.
Spese reali di viaggio: cosa puoi pagare con le crypto?
Poiché le carte virtuali poggiano sulle reti globali Visa e Mastercard, il 99% dei punti vendita del mondo accetta i tuoi pagamenti senza problemi:
- Voli e treni: Acquista biglietti aerei su siti di compagnie internazionali, portali ferroviari e agenzie online.
- Alloggi e co-living: Salda hotel, soggiorni su Airbnb e quote in hub nomadi internazionali.
- Ristorazione e spesa: Avvicina il telefono ai terminali POS in supermercati, ristoranti e mercati locali.
- Connettività e lavoro: Paga pacchetti dati eSIM (Airalo, Holafly), postazioni di coworking e server cloud.
Sicurezza e ridondanza per viaggiare in tranquillità
La libertà finanziaria presuppone ridondanza. Non affidarti mai a un singolo dispositivo. Mantieni due carte virtuali attive su dispositivi differenti e conserva le seed phrase crittografate offline. Eliminando l'intermediazione delle banche convenzionali, azzeri blocchi imprevisti, eviti commissioni di cambio e sperimenti una totale autonomia economica in qualsiasi paese.
Pronto a viaggiare senza barriere bancarie?
Genera la tua carta di debito virtuale anonima AnomaCard in meno di 60 secondi. Ricarica con USDT, BTC o SOL con una commissione di deposito di appena lo 0,3%, collegala ad Apple Pay o Google Pay e spendi in oltre 180 paesi senza alcuna verifica dei documenti.
Crea la tua carta virtuale ora →AnomaCard Research Team
Verified ResearchPublished by the AnomaCard Research Protocol. Focused on decentralized financial privacy, self-custodial architecture, and zero-KYC payment solutions.