Comment dépenser des USDT et USDC dans la vie réelle : guide des cartes sans KYC (2026)
Le dilemme de la volatilité : pourquoi payer en Bitcoin et Ethereum freine l'adoption quotidienne
Depuis plus d'une décennie, les cryptomonnaies promettaient de libérer les citoyens de l'inflation et de la surveillance bancaire. Cependant, utiliser des actifs numériques pour les dépenses courantes — comme un café, des abonnements ou des courses — se heurte à une forte volatilité. Dépenser du Bitcoin (BTC) ou du Solana (SOL) crée une hésitation : régler un dîner avec 0,005 BTC suscite des regrets si le cours grimpe de 15 % le lendemain. De plus, les commerçants traditionnels hésitent à accepter les cryptos en raison de fluctuations qui compliquent leur comptabilité.
En outre, dans plusieurs pays européens, chaque achat réglé avec un actif volatil constitue un événement imposable sur les plus-values. Pour parvenir à une réelle autonomie financière sans lourdeur administrative, l'écosystème avait besoin d'un pont fiable : des stablecoins indexés sur le dollar tels que Tether (USDT) et USD Coin (USDC). Toutefois, détenir des stablecoins dans un portefeuille Web3 ne suffit pas à payer en magasin. Comment dépenser concrètement vos USDT et USDC sur un terminal de paiement sans transmettre votre passeport à des plateformes centralisées ? La solution réside dans les cartes virtuelles sans KYC et non-custodial.
L'essor des cartes stablecoins : convertir USDT et USDC en pouvoir d'achat universel
Les stablecoins sont devenus les artères vitales de la finance décentralisée (DeFi), générant des volumes de plusieurs milliers de milliards de dollars. Tether (USDT) offre la liquidité la plus profonde du marché, tandis qu'USD Coin (USDC) assure une transparence exemplaire via des audits certifiés. Connectés directement aux réseaux mondiaux Visa et Mastercard, ces dollars numériques se muent en un pouvoir d'achat accepté auprès de plus de 80 millions de commerçants.
Une carte de débit virtuelle pour stablecoins agit comme une passerelle instantanée. Plutôt que d'attendre des virements bancaires ou de passer par des plateformes P2P aux marges élevées, l'utilisateur dépose ses USDT ou USDC dans une infrastructure de contrats intelligents non-custodial. Dès que vous effectuez un paiement en ligne ou approchez votre smartphone d'un terminal en magasin, le montant exact en monnaie locale est réglé immédiatement, sans frais abusifs ni risque de refus lié aux krachs boursiers.
Flexibilité multi-chaînes : dépôts via Ethereum (ERC-20) vs. Solana (SPL)
L'adoption des cartes crypto a longtemps souffert de la fragmentation des blockchains et des frais imprévisibles. Aujourd'hui, les protocoles modernes intègrent une architecture multi-chaînes pour que chacun choisisse le réseau adapté :
- Ethereum (ERC-20) : Pilier institutionnel de la finance décentralisée mondiale. Pour des recharges substantielles de 1 000 à 20 000 dollars, le réseau principal d'Ethereum offre une sécurité optimale et la plus vaste profondeur de marché pour vos USDT et USDC.
- Solana (SPL) : Idéal pour les micro-recharges régulières et les dépenses courantes. Les transactions de jetons SPL se confirment en 400 millisecondes avec des frais minimes ($0,0005). Approvisionner votre carte en SPL USDT ou SPL USDC permet de charger 30 ou 50 dollars sans rogner votre capital en frais réseau.
L'avancée technique : des adresses de dépôt unifiées pour plusieurs jetons
Auparavant, déposer différentes devises imposait de créer une adresse distincte par actif : une pour ETH, une pour USDT et une pour USDC. Une confusion de réseau provoquait souvent la perte définitive des fonds transférés.
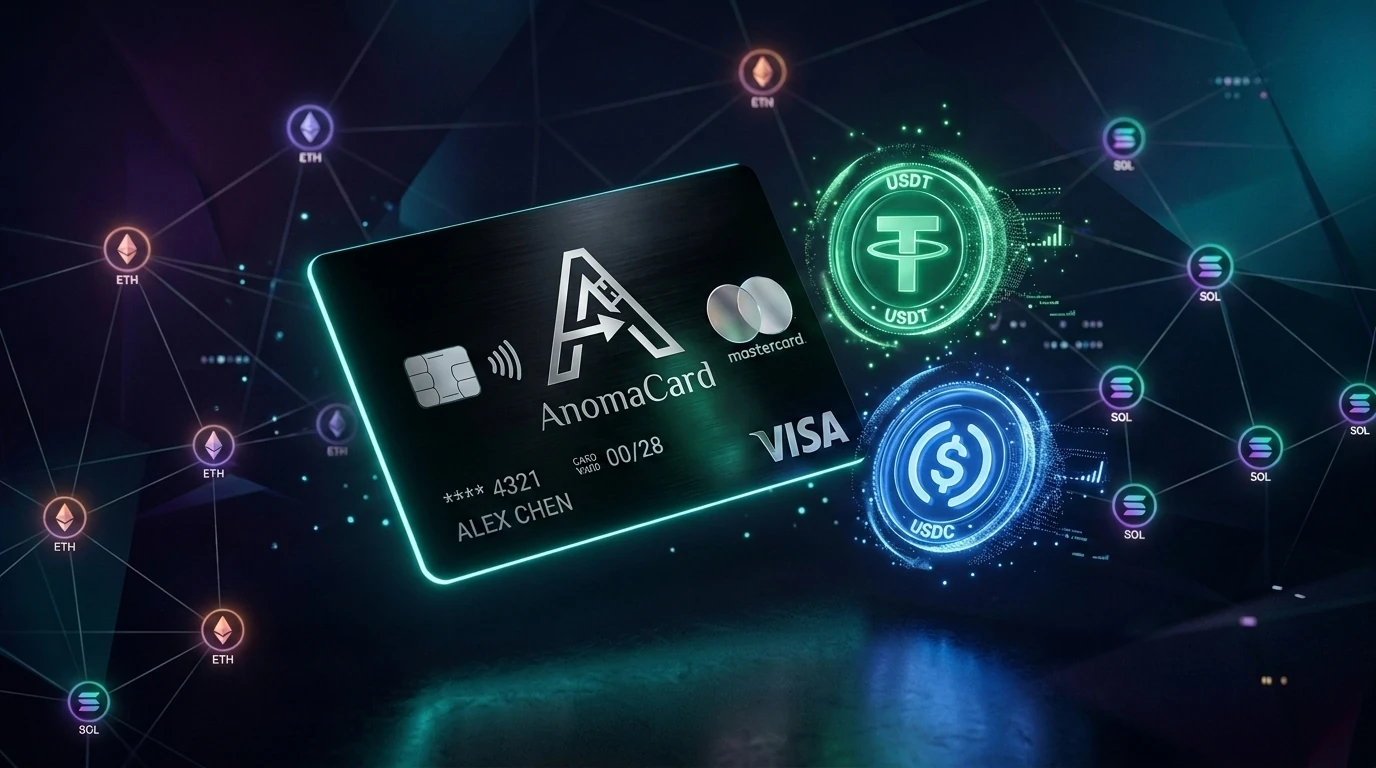
Les infrastructures novatrices comme AnomaCard suppriment cette difficulté grâce à des adresses unifiées. Lorsque vous activez votre portefeuille Ethereum sur votre tableau de bord, cette adresse unique compatible EVM prend en charge et crédite automatiquement vos transferts en ETH, Tether (USDT ERC-20) ou USD Coin (USDC ERC-20). De la même manière, votre adresse Solana réceptionne nativement le SOL, le SPL USDT et le SPL USDC sur un compte unique. Le protocole valide la transaction on-chain, crédite votre carte en dollars américains à parité 1:1 et actualise immédiatement votre plafond d'achat.
Paiements sans contact : intégrer vos stablecoins dans Apple Pay et Google Pay
Les cartes virtuelles ne se cantonnent plus aux achats sur Internet. Le véritable critère d'utilité au quotidien réside dans le paiement physique en magasin. Les cartes Web3 modernes délivrent des identifiants bancaires tokenisés prêts à être ajoutés dans Apple Wallet ou Google Wallet en une minute.
Une fois votre carte virtuelle Visa ou Mastercard enregistrée dans votre smartphone, vous réglez vos achats sans portefeuille traditionnel. Au supermarché, à la station-service ou au restaurant, il suffit d'approcher votre smartphone du terminal sans contact (NFC). La transaction est validée par biométrie ou empreinte digitale, débitant votre réserve d'USDT ou d'USDC avec un taux d'acceptation parfait et une discrétion absolue.
Tableau comparatif : cartes d'exchanges centralisés contre cartes Web3 anonymes
Comparer les cartes d'échangeurs centralisés avec les protocoles Web3 modernes met en lumière les avantages de l'autonomie financière :
| Critère d'évaluation | Cartes de CEX Centralisés | Protocole AnomaCard |
|---|---|---|
| Vérification KYC | Passeport, selfie et justificatif obligatoires | 100 % sans KYC / Signature Web3 |
| Frais de recharge | Marge dissimulée de 1,5 % à 3,5 % | 0,30 % à 0,60 % selon rang VIP |
| Risque de blocage | Élevé (blocages automatisés de conformité) | Zéro (retrait possible vers votre portefeuille) |
| Blockchains gérées | Limitées à des dépôts internes captifs | BTC, ETH, SOL, USDT et USDC multi-chaînes |
Guide pratique : comment dépenser vos USDT et USDC en moins de 60 secondes
L'obtention et l'activation de votre carte virtuelle privée ne demandent aucun justificatif et s'effectuent en toute simplicité :
- Connectez votre portefeuille Web3 : Rendez-vous sur le site officiel AnomaCard et associez votre portefeuille numérique (MetaMask, Phantom ou Rabby). Aucun nom ni e-mail requis.
- Sélectionnez le réseau et copiez l'adresse : Depuis votre tableau de bord, choisissez votre réseau de dépôt favori : Ethereum (ETH et ERC-20) ou Solana (SOL et SPL). Copiez l'adresse unique affichée.
- Transférez vos USDT ou USDC : Envoyez le montant souhaité. Après confirmation blockchain, les fonds sont crédités à parité 1:1 en dollars américains sur votre compte.
- Affichez vos numéros de carte : Révélez le numéro à 16 chiffres, la date d'expiration et le code CVV chiffré dans votre session sécurisée.
- Ajoutez la carte à Apple Pay ou Google Pay : Renseignez les identifiants dans votre smartphone et réalisez vos achats en ligne ou en boutique physique immédiatement.
Conclusion : l'autonomie financière au quotidien grâce à la stabilité
L'alliance entre tokens indexés sur le dollar et cartes virtuelles sans garde centralisée marque une avancée capitale pour la liberté financière. En séparant vos dépenses courantes des variations du marché et des ingérences bancaires, vous reprenez le contrôle complet de vos finances. Que vous conserviez des USDT sur Ethereum ou des USDC sur Solana, dépenser vos cryptomonnaies dans l'économie réelle n'a jamais été aussi rapide et accessible. Faites le choix de la souveraineté financière dès maintenant.
Prêt à dépenser vos USDT et USDC dans le monde entier ?
Générez votre carte virtuelle Visa ou Mastercard adossée à des stablecoins multi-chaînes : 100% sans KYC, avec des frais minimes de 0,3% et une intégration Apple Pay immédiate.
Obtenez votre carte gratuite →AnomaCard Protocol
Verified ResearchPublished by the AnomaCard Research Protocol. Focused on decentralized financial privacy, self-custodial architecture, and zero-KYC payment solutions.